Регресійний аналіз
англ. regression analysis
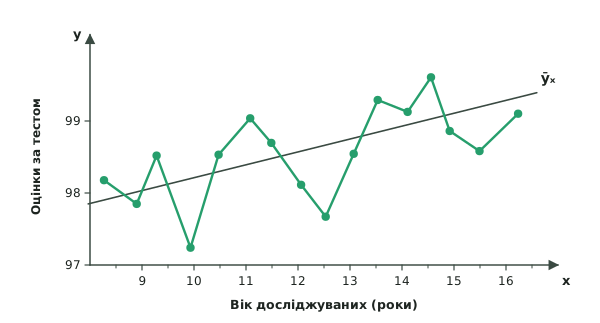
Регресійний аналіз (лат. regressio — рух назад) — галузь статистичного аналізу, що вивчає залежність змін значень змінних від однієї або кількох незалежних змінних (чинників). Регресійний аналіз застосовний лише щодо кількісно виражених змінних, вимірюваних в інтервальних шкалах (див. Шкали вимірювальні). Основними процедурами регресійного аналізу є побудова ліній і знаходження рівнянь регресії. Під лінією регресії розуміють лінію, що з'єднує точки середніх значень згрупованих ознак-чинників (тобто тих ознак, вплив яких на змінну вивчається). Побудовані таким чином лінії в загальному вигляді визначають взаємодію досліджуваного показника та одного (або групи) з пояснювальних чинників, дають змогу дати попередню наочну оцінку впливу чинника на результативну ознаку (рис. 63).
Рівняння регресії (спрощено — рівняння парної регресії, що описує вплив одного чинника на результативну ознаку) будується так: лінійна залежність ознаки описується рівнянням
y = a + bx,
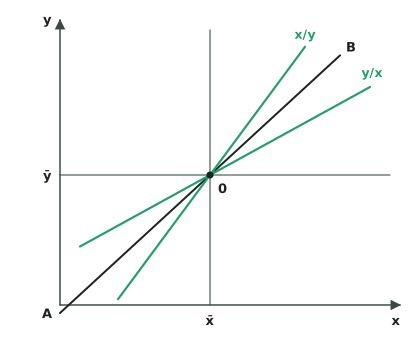
де a — вільний член рівняння, b — коефіцієнт регресії. З т. з. аналітичної геометрії, b — кутовий коефіцієнт, що визначає нахил лінії регресії щодо осей X, Y. В аспекті регресійного аналізу цей параметр показує, наскільки в середньому величина ознаки Y змінюється при відповідній зміні на одиницю міри ознаки X. Наочне уявлення про цей параметр і про положення ліній регресії Y по X та X по Y у системі прямокутних координат дає рис. 64. Показано, що лінії регресії перетинаються в точці O (x̄, ȳ), що відповідає середнім арифметичним кореляційно пов'язаних одна з одною ознак Y і X. Лінія AB, що проходить через цю точку, зображує повну функціональну залежність між змінними Y і X (коефіцієнт кореляції r = 1). Що сильніший зв'язок між Y і X, то ближче лінії регресії до AB, і навпаки, що слабший цей зв'язок, то віддаленішими виявляються лінії регресії від AB. За відсутності зв'язку між ознаками (r = 0) лінії регресії опиняються під прямим кутом одна до одної.
Для знаходження розглянутих вище параметрів (a, b) розв'язується система рівнянь:
Σy = an + bΣx; Σxy = aΣx + bΣx²,
або
a_yx = (ΣyΣx² − ΣxΣxy) / (nΣx² − (Σx)²); a_yx = ȳ − b_yx·x̄; a_xy = x̄ − b_xy·ȳ;
b_yx = (nΣxy − ΣxΣy) / (nΣx² − (Σx)²); b_xy = (nΣxy − ΣxΣy) / (nΣy² − (Σy)²),
або
b_yx = (Σxy − n·x̄·ȳ) / (Σx² − n·x̄²); b_xy = (Σxy − n·x̄·ȳ) / (Σy² − n·ȳ²).
Наприклад, дано два ряди оцінок успішності виконання тесту. Нехай x — швидкість виконання; y — кількість помилок. Розрахунок рівняння регресії в цьому випадку наведено в табл. 41.
Таблиця 41. Визначення параметрів лінійної регресії залежно від помилок і швидкості виконання завдань тесту
| Номер обстеження | Час виконання, хв (x) | Кількість помилок (y) | x² | xy |
|---|---|---|---|---|
| 1 | 6 | 4 | 36 | 24 |
| 2 | 9 | 7 | 81 | 63 |
| 3 | 3 | 4 | 9 | 12 |
| 4 | 5 | 4 | 25 | 20 |
| 5 | 6 | 5 | 36 | 30 |
| n = 5 | Σx = 29 | Σy = 24 | Σx² = 187 | Σxy = 149 |
Розрахунок параметрів рівняння регресії:
a = (ΣyΣx² − ΣxΣxy) / (nΣx² − (Σx)²) = (24 · 187 − 29 · 149) / (5 · 187 − 841) = 1,78;
b = (nΣxy − ΣxΣy) / (nΣx² − (Σx)²) = (5 · 149 − 29 · 24) / (5 · 187 − 841) = 0,52.
Підставивши отримані при розрахунку значення, отримуємо рівняння регресії:
y = 1,78 + 0,52x.
Перевірку розрахунків можна здійснити шляхом зіставлення емпіричних і теоретичних значень (yᵢ і ŷᵢ), які мають бути близькими за величиною.
Квадрат коефіцієнта кореляції (у прикладі r = 0,86, r² = 0,75) показує, що 75% загальної дисперсії Y пояснюються впливом змінної X, решта 25% зумовлені впливом неврахованих у рівнянні чинників.
При оцінюванні залежності результативної ознаки від кількох чинників будується рівняння множинної регресії. Інтерпретація коефіцієнтів регресії аналогічна випадку парної регресії. Коефіцієнт регресії перебуває в тісному зв'язку з коефіцієнтами кореляції (див. Кореляційний аналіз). Коефіцієнт кореляції являє собою середнє геометричне з коефіцієнтів регресії ознак:
r = √(b_yx · b_xy).
Завдяки цьому є можливість визначення невідомої величини за значеннями коефіцієнтів регресії і контролю правильності розрахунку коефіцієнта кореляції. Стандартна похибка вибіркового коефіцієнта регресії може бути розрахована за допомогою таких рівнянь:
S_b_yx = √[ Σ(yᵢ − ŷᵢ)² / ((n − 2) · Σ(xᵢ − x̄)²) ];
S_b_xy = √[ Σ(xᵢ − x̂ᵢ)² / ((n − 2) · Σ(yᵢ − ȳ)²) ].
Достовірність вибіркового коефіцієнта регресії перевіряється за допомогою критерію Стьюдента з k = n − 2 ступенями свободи і прийнятим рівнем значущості (α). Нульова гіпотеза (див. Оцінка типу розподілу) зводиться до припущення, що в генеральній сукупності коефіцієнт регресії дорівнює нулю.
Різні способи регресійного аналізу широко застосовуються в емпіричних психодіагностичних дослідженнях для виявлення впливу окремих чинників на результативні показники тесту, аналізу надійності, внутрішньої та зовнішньої валідності методики та ін.
Сучасна редакція цієї статті
Що змінилося з 2007 року: нові версії методик, сучасні класифікації, актуальні дослідження й джерела. Відкривається після безкоштовної реєстрації на сайті ВПА.
Джерело: Словник-довідник з психодіагностики Л. Ф. Бурлачука (3-тє видання, 2007; переклад українською — ВПА)
Як цитувати
Бурлачук Л. Ф. Регресійний аналіз // Словник-довідник з психодіагностики [Електронний ресурс]. Київ : ВПА, 2026. URL: https://vpa.org.ua/dictionary/rehresiinyi-analiz (дата звернення: 22.10.2026).
У підручнику
- Глава 4. Вимірювання інтелекту — 4.6 Інтелект і біологічне середовище